

|




- 이자소득과 배당소득을 금융소득이라 하며 개인의 경우에 14%(세금우대저축 등은 9.5%)의 세율을 적용하여 원천징수함으로서 납세의무가 종결됩니다.
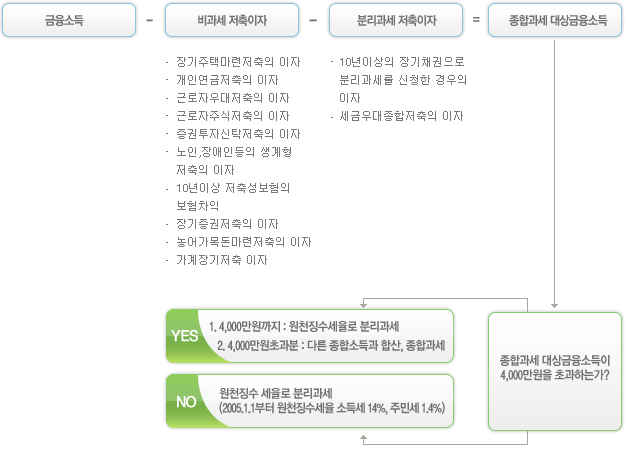
- 2002년부터는 개인이 연간금융소득이 4천만원을 초과하는 경우 그 초과금액을 기존의 종합소득 (부동산임대, 사업, 근로, 연금, 기타소득)과 합산하여 누진세율을 적용하여 과세하는 제도를 금융소득종합과세라 합니다.

금융소득종합과세는 모든 사람이 다 해당되는 것이 아니라 개인의 종합과세 대상 금융소득이 기준금액(4천만원)을 초과하는 경우에만 해당됩니다.
- 금융소득이 연간 4천만원을 초과하는 경우
- 4천만원까지는 원천징수세율(2005.1.1부터 소득세14%, 주민세 1.4%)로 분리과세
- 4천만원을 초과하는 금액에 대하여 다른 종합소득과 합산하여 종합과세
- 금융소득이 연간 4천만원 이하인 경우
- 종전과 같이 원천징수세율(소득세14%, 주민세 1.4%)로 분리과세되고 종합과세대상에서 제외됩니다.
- 단, 다음의 소득은 종합과세 기준금액(4천만원)의 이하인 경우에도 종합과세 대상이 됩니다.
-
- ① 비영업대금의 이익
- ② 주권상장법인 또는 협회등록법인의 대주주가 받는 배당소득
- ③ 주권상장법인 등 외의 내국법인(비상장법인)의 주주가 받는 배당소득
- ④ 국외에서 받는 이자소득 및 배당소득(국내에서 원천징수되지 아니한 것)
- (위 ①∼③의 소득을 당연종합과세금액 이라 합니다.)

- 종합과세 : 이자, 배당, 부동산임대, 사업, 근로, 연금, 기타소득 중 비과세소득과 분리과세 소득을 제외한 소득을
----------합산 누진세율을 적용하여 과세하는 방법입니다. - 분리과세 : 타소득과 합산되지 아니하고 분리과세 대상소득이 발생할 때에 건별로 단일세율에 의하여
----------원천징수의 무자가 원천징수함으로써 당해 소득자는 납세의 의무가 종결되는 과세방식입니다.
| 이자소득 | 배당소득 |
|---|---|
|
|
- 신고대상자 : 종합소득금액(이자, 배당, 부동산임대, 사업, 근로, 연금, 기타소득)이 있는 자는 원칙적으로
------------모두 종합소득확정신고를 하여야 합니다.
------------그러나 다음에 해당하는 사람은 확정신고를 하지 않아도 됩니다.- ① 근로소득 또는 퇴직소득만 있는 거주자
- ② 근로소득과 퇴직소득만 있는 거주자
- ③ 위에 열거한 거주자로 4천만원 이하의 이자·배당소득만이 있는 거주자
- 신고 및 납부기한 : 종합소득세의 확정신고는 당해연도 1월1일 ∼ 12월31일까지 얻은 소득에 대하여
----------------- 다음해 5월1일부터 5월31일까지 주소지 할세무서에 자진신고하고, 세금은 은행등에
----------------- 납부하여야 합니다.